Polizza D&O
Polizza D&O
In ambito lavorativo, gli amministratori e i manager di una PMI sono sempre più esposti a rischi e controversie di vario genere correndo il pericolo di incorrere in azioni legali.
Ecco perché è importante essere in possesso dell’apposita copertura per far fronte a inconvenienti di questo tipo attraverso la Polizza D&O.
In cosa consiste la Polizza D&O?
La Polizza D&O – Director & Officer – copre i danni che possono essere causati a terzi da Amministratori, Sindaci e Delegati del Consiglio di Amministrazione proteggendo il patrimonio degli assicurati in caso di richieste di risarcimento.
Nel dettaglio, la copertura copre i danni derivanti da errori, omissioni, negligenze causati a terzi in relazione all’attività svolta per conto della società.
In assenza di tale copertura, in caso di violazione degli obblighi, gli amministratori si troverebbero costretti a affrontare autonomamente le spese compromettendo il proprio patrimonio personale.
Chi sono i soggetti tutelati e per quali sinistri?
La Polizza D&O tutela sia gli assicurati che la società a cui appartengono. Nel dettaglio:
assicurati
Garantisce una copertura nel caso in cui vengano chiamati a pagare eventuali danni a terzi per atti illeciti commessi durante le loro mansioni
società
Agisce a favore della società che viene rimborsata nel caso in cui sia tenuta a tutelare le persone assicurate a seguito di un reclamo contro di loro
Qual è il quadro normativo di riferimento?
La Polizza D&O quindi copre le richieste di risarcimento che derivano dalla responsabilità civile gestionale e manageriale degli assicurati, in virtù degli art. 2392 – 2396 e 2407 del Codice Civile verso le Società, verso i creditori sociali e nei confronti di Soci e di Terzi:
- Responsabilità verso la società
- Azione sociale di responsabilità
- Azione sociale di responsabilità esercitata dai soci
- Responsabilità verso i creditori sociali
- Responsabilità nelle procedure concorsuali
- Azione individuale del socio e del terzo
- Direttori generali
- Responsabilità
In quali casi è utile la Polizza D&O?
Sono numerosi i casi in cui è possibile difendersi con un’apposita polizza assicurativa da una richiesta di risarcimento da parte dei soci e dell’azienda per azioni di responsabilità a seguito di:
Violazione della normativa in materia di dati personali
Mancata vigilanza su atti di infedeltà di un dipendente
Mancata supervisione e controllo su mobbing subito dai dipendenti
Errata gestione di controversie in materia di diritto, come ad esempio nei casi di un licenziamento illegittimo
Sanzioni comminate all’azienda per errori negli adempimenti fiscali o contributivi nell’ambito della sicurezza
Procedimenti e spese legali sostenute dalla società nell’ambito di contenziosi relativi a inquinamento e rimborso dei costi di consulenza ambientale
Richiesta di risarcimento da parte della Corte dei conti per responsabilità amministrativa o amministrativo-contabile in caso di società partecipata da enti pubblici
Quanto è diffusa in Italia la Polizza D&O?
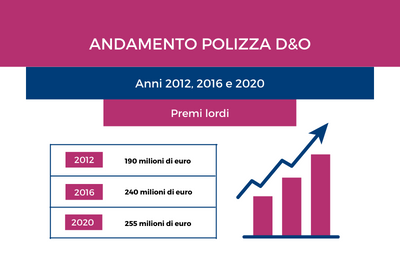
Nonostante in Italia sia un prodotto ancora poco diffuso, negli ultimi anni, ha conosciuto una crescita graduale che lascia intravedere un’evoluzione positiva del settore nel futuro immediato.
Difatti, gli andamenti della Polizza D&O stanno registrando un incremento travolgente: il relativo mercato, che nel 2012 era fermo a circa 190 milioni di euro quanto al valore dei premi lordi, ha raggiunto i circa 240 nel 2016 e le ultime stime sembrano propendere per un’ulteriore crescita, fino a 255 milioni nel 2020.
Tale crescita è data dalla consapevolezza, da parte dei consumatori, dell’importanza di questi prodotti. Basti pensare che negli ultimi tre anni il 26% delle aziende ha denunciato un sinistro D&O.
Quali sono i rami interessati?
I rami imprenditoriali e aziendali che hanno fatto maggiormente ricorso a questo tipo di copertura sono:
- Manifatturiero (89%)
- Finanziario (60%)
- Settore del wholesale e retail (59%)
- Business services (58%)
- Edilizia (56%)
- Alimentare (42%)